« Nous partons de ce dont le client a besoin, pas de ce que nous voulons lui vendre. »
C’était, en substance, l’un des principes affichés par Wells Fargo.
Quelques années plus tard, cette même banque reconnaîtra que des milliers de ses employés avaient ouvert ou fourni des millions de comptes et de produits bancaires à des clients sans leur consentement ou sous de faux prétextes. En 2020, Wells Fargo acceptera de payer 3 milliards de dollars pour mettre fin à plusieurs procédures civiles et pénales liées à ces pratiques.
Comment une entreprise peut-elle partir d’un principe aussi juste — répondre aux besoins de ses clients — et construire progressivement une machine qui produit exactement l’inverse ?
C’est cette question qui m’intéresse dans l’affaire Wells Fargo.
Pas tellement pour le scandale lui-même, qui a déjà été abondamment commenté aux États-Unis. Mais parce qu’il illustre, de manière spectaculaire, un mécanisme beaucoup plus banal dans les entreprises :
le moment où l’indicateur que l’on a choisi pour mesurer un objectif finit par prendre la place de l’objectif lui-même.
Et ça, on le rencontre partout.
Dans les directions commerciales, bien sûr. Mais aussi dans les centres de relation client, les équipes produit, les projets informatiques, les services RH… partout où nous essayons de traduire quelque chose d’un peu complexe — la satisfaction, la qualité, la performance, la valeur — en un chiffre que l’on pourra suivre dans un tableau de bord.
Le problème n’est donc pas seulement de choisir un « bon KPI ».
Il est de comprendre ce que ce KPI va faire faire aux gens.
1. Wells Fargo : comment une obsession commerciale a fini par faire oublier le client
Wells Fargo est relativement peu connue du grand public en France. Aux États-Unis, c’est une institution : fondée en 1852, elle appartient aux grandes banques historiques du pays.
Pendant des années, l’une de ses grandes forces commerciales repose sur le cross-selling : proposer plusieurs produits et services à un même client.
Un compte courant, puis une carte bancaire. Un produit d’épargne. Un crédit immobilier. Une assurance…
Sur le principe, rien de choquant, et c’est même assez logique : si une banque comprend bien les besoins d’un client et entretient avec lui une relation de confiance, celui-ci peut naturellement lui confier une part plus importante de ses besoins financiers.
Wells Fargo en avait fait un véritable moteur de croissance.
À partir de la fin des années 1990, la banque accorde une importance croissante aux volumes de vente et au nombre de produits détenus par ses clients. Le cross-sell devient un indicateur particulièrement suivi et mis en avant par l’entreprise.
Et progressivement, quelque chose se dérègle dans cette mécanique bien huilée.
Les employés des agences sont soumis à des objectifs commerciaux extrêmement ambitieux. Les managers suivent les résultats. La pression descend dans l’organisation. Atteindre les objectifs de vente devient déterminant.
Certains salariés commencent alors à ouvrir des comptes ou à fournir des produits que les clients n’ont pas réellement demandés. Des adresses électroniques et des codes PIN sont créés. De l’argent est parfois déplacé entre des comptes pour donner l’apparence d’une utilisation réelle.
Le phénomène n’est ni ponctuel ni marginal.
Les autorités américaines établiront qu’entre 2002 et 2016, la pression commerciale a conduit des milliers d’employés à proposer ou ouvrir des millions de comptes et produits sous de faux prétextes ou sans consentement.
Et c’est là que cette histoire devient vraiment intéressante pour nous, Business Analysts curieux ☺.
Parce que Wells Fargo continuait parallèlement à affirmer que son modèle reposait sur une idée simple : partir des besoins du client.
Autrement dit, l’objectif initial n’avait rien d’absurde.
L’indicateur choisi pour suivre cet objectif n’avait rien d’absurde non plus.
Et pourtant, quelque part entre les deux, le système avait fini par optimiser le chiffre au détriment de ce que ce chiffre était censé représenter.
C’est ce glissement qu’il faut maintenant regarder de beaucoup plus près.
2. Quand un KPI devient un objectif : le glissement presque invisible
Ce qui m’intéresse le plus dans le cas Wells Fargo, ce n’est finalement pas que la banque ait choisi un mauvais indicateur.
Au départ, le raisonnement pouvait même sembler parfaitement cohérent.
Si un client confie plusieurs de ses besoins financiers à la même banque, on peut supposer qu’il entretient avec elle une relation plus forte. Mesurer le nombre de produits détenus par client peut donc donner une indication sur la profondeur de cette relation.
Le problème commence lorsqu’on oublie le mot « indication ».
Car on peut reconstituer assez simplement la chaîne de raisonnement :
Besoin client
→ répondre de manière pertinente à ses besoins financiers
Objectif business
→ développer la relation avec les clients existants
Indicateur
→ mesurer le nombre moyen de produits détenus par client
Jusque-là, rien d’anormal.
Mais lorsqu’on commence à fixer des objectifs de vente à partir de cet indicateur, à comparer les performances, à évaluer les collaborateurs et les managers dessus, quelque chose change.
La chaîne finit par s’inverser :
plus de produits vendus
→ donc un meilleur indicateur
→ donc une meilleure performance
→ donc, supposément, une meilleure relation client.
Le nombre de produits n’est plus seulement utilisé pour observer une réalité. Il commence à fabriquer la réalité.
C’est une distinction importante, parce qu’elle concerne à peu près tous les systèmes de pilotage.
Un KPI n’est jamais totalement neutre.
À partir du moment où des personnes savent qu’elles seront évaluées, récompensées, comparées ou simplement interrogées sur un chiffre, elles adaptent naturellement leur comportement à ce chiffre.
Et c’est précisément ce qui rend le cas Wells Fargo fascinant.
La SEC a établi que la banque continuait à présenter son cross-sell metric comme un indicateur de réussite de son activité alors que celui-ci intégrait des comptes et services inutilisés, inutiles ou non autorisés. Autrement dit, le chiffre pouvait continuer à progresser alors même que sa capacité à représenter la qualité réelle de la relation client se dégradait. (SEC)
On retrouve ici un principe bien connu en économie et en management, souvent résumé sous le nom de loi de Goodhart : lorsqu’une mesure devient une cible, elle risque de cesser d’être une bonne mesure.
Mais je trouve qu’on passe parfois trop vite sur ce que cela signifie concrètement.
Parce que le problème n’est pas seulement qu’un KPI puisse être « mal choisi ».
Le vrai problème, c’est qu’il peut changer le système qu’il était censé observer.
Et c’est là que l’histoire de Wells Fargo devient beaucoup moins exotique qu’elle n’en a l’air.
3. Et si le problème de certains KPI était qu’ils fonctionnent trop bien ?
Imaginons un centre de relation client.
Vous constatez que les clients attendent trop longtemps. Vous cherchez à améliorer la productivité et vous commencez à suivre la durée moyenne des appels.
Très vite, chacun sait que les appels trop longs sont mal vus.
Que va-t-il se passer ?
Peut-être que les équipes vont réellement devenir plus efficaces.
Mais elles peuvent aussi écourter certaines conversations, éviter les problèmes complexes ou chercher à clôturer l’appel avant que le besoin du client soit réellement traité.
Votre indicateur s’améliore.
Votre problème, lui, pas forcément.
Même mécanique dans une équipe informatique évaluée sur le nombre de tickets fermés. Ou dans une équipe produit dont on valorise surtout le nombre de fonctionnalités livrées.
Les collaborateurs ne sont pas nécessairement mal intentionnés.
Ils apprennent simplement ce que le système considère comme une réussite.
Et c’est ici qu’il faut éviter une lecture trop confortable de l’affaire Wells Fargo.
Il serait facile de regarder ce scandale et de conclure : des salariés ont triché, des managers ont mis trop de pression, la banque a manqué d’éthique.
Tout cela fait partie de l’histoire.
Mais l’enquête indépendante menée pour le conseil d’administration est allée plus loin. Elle a conclu qu’un conflit croissant s’était installé entre les valeurs affichées par Wells Fargo et l’importance accordée aux objectifs de vente. Elle décrit également un modèle commercial et un système de management de la performance progressivement déformés par cette obsession des ventes.
Autrement dit, le système ne se contentait plus de constater les comportements.
Il les produisait.
C’est une différence essentielle, parce qu’elle déplace aussi la question de responsabilité.
Bien sûr, chacun reste responsable de ses actes. Un système de rémunération absurde ne justifie pas de tromper un client.
Mais si des centaines, puis des milliers de personnes commencent à contourner les règles dans la même direction, il devient difficile de continuer à considérer chaque comportement comme un incident individuel.
Il faut commencer à regarder ce que l’organisation récompense, pénalise et rend visible.
Et c’est justement ce qu’a fini par faire Wells Fargo : en 2016, la banque a supprimé les objectifs de vente de produits dans son réseau de détail et modifié son système d’incitation.
Ce qui revient finalement à reconnaître quelque chose d’assez puissant :
pour changer les comportements, il fallait changer ce que le système appelait « performance ».
Et cette question devrait, à mon sens, nous intéresser bien avant qu’un indicateur ne provoque un scandale.
4. La question que les Business Analysts devraient poser face à un KPI
Quand un KPI apparaît dans un projet, notre premier réflexe est souvent de chercher à le préciser.
- Quelle est sa définition ?
- Quelle donnée permet de le calculer ?
- Quelle est sa formule ?
- À quelle fréquence doit-il être actualisé ?
- Quelle est sa valeur cible ?
Ce sont évidemment de bonnes questions.
Mais il en manque une que je trouve beaucoup plus intéressante :
Quel comportement cet indicateur risque-t-il d’encourager ?
Parce qu’un KPI n’est pas uniquement une donnée à afficher dans Power BI, Tableau ou un tableau de bord de pilotage.
C’est potentiellement une règle du jeu que l’on est en train d’introduire dans l’organisation.
Prenons un exemple très banal.
Un service support veut améliorer la satisfaction de ses utilisateurs. Il constate que les demandes restent ouvertes trop longtemps et décide de suivre le pourcentage de tickets clôturés sous 48 heures.
- Besoin : améliorer la qualité de service.
- Résultat recherché : résoudre plus rapidement les problèmes rencontrés par les utilisateurs.
- KPI : pourcentage de tickets clôturés sous 48 heures.
Tout semble cohérent.
Mais essayons maintenant de challenger l’indicateur autrement :
Si je voulais maximiser ce chiffre sans améliorer réellement le service rendu, comment pourrais-je m’y prendre ?
Je pourrais fermer rapidement certains tickets en demandant à l’utilisateur d’en créer un nouveau si le problème persiste.
Je pourrais privilégier les demandes simples pour améliorer ma moyenne.
Je pourrais considérer un ticket comme « résolu » dès qu’une réponse a été apportée, même si l’utilisateur n’a pas confirmé que son problème l’était réellement.
Et soudain, on ne regarde plus le KPI de la même manière.
Cette question ne démontre pas que l’indicateur est mauvais. Elle permet de révéler ses possibilités de contournement et ses effets de bord avant qu’ils ne deviennent des pratiques.
C’est une forme de test. Nous testons déjà une exigence avec des cas nominaux, des exceptions et des cas limites.
Pourquoi ne testerions-nous pas aussi un indicateur ?
Besoin → résultat recherché → indicateur → comportement induit.
Personnellement, c’est cette dernière flèche que je trouve trop souvent absente des discussions.
Car si le comportement permettant d’optimiser le KPI peut être complètement dissocié du résultat que l’on cherche à obtenir, nous avons probablement encore du travail à faire sur notre indicateur.
Et Wells Fargo nous montre jusqu’où cette dissociation peut aller.
5. Le plus inquiétant chez Wells Fargo ? Les signaux existaient déjà
Il y a un autre aspect de l’affaire Wells Fargo que je trouve particulièrement intéressant.
On pourrait imaginer que le problème a prospéré parce que la direction ignorait totalement ce qui se passait dans les agences.
Ce n’est pas ce que montrent les enquêtes.
Les signaux existaient.
Des salariés étaient licenciés pour des pratiques commerciales irrégulières. Des remontées internes existaient. Des plaintes de clients aussi. Le sujet avait été identifié à plusieurs niveaux de l’organisation bien avant que le scandale n’éclate publiquement.
L’enquête indépendante commandée par le conseil d’administration a notamment conclu que la gravité du problème avait été sous-estimée pendant des années. La banque avait tendance à considérer les pratiques commerciales abusives comme des comportements individuels à traiter au cas par cas, plutôt que comme les symptômes d’un problème plus systémique lié à son modèle de vente.
Et je trouve que c’est peut-être là que se situe la leçon la plus subtile de toute cette histoire.
Parce qu’une organisation peut parfaitement disposer de données qui contredisent son modèle… sans réellement remettre son modèle en question.
Imaginez :
Votre KPI commercial est bon.
Votre stratégie semble fonctionner.
Mais, parallèlement, les réclamations augmentent. Certains collaborateurs contournent les procédures. Des managers signalent des difficultés. Les comportements anormaux se répètent.
Que faites-vous de ces informations ?
On peut les considérer comme des anomalies qu’il faut corriger.
Ou se demander si elles ne sont pas en train de nous apprendre quelque chose sur le système lui-même.
C’est une différence fondamentale.
Un salarié contourne une règle ? Cela peut être un problème individuel.
Des centaines de salariés contournent la même règle de la même manière ? Peut-être faut-il commencer à regarder la règle, l’objectif ou le système qui produit ce comportement.
C’est aussi là que je retrouve un sujet qui m’intéresse énormément en Business Analyse : la contradiction entre les informations.
Nous cherchons naturellement à construire une vision cohérente d’un problème. Pourtant, ce sont parfois les données qui ne collent pas, les objections, les exceptions ou les comportements inattendus qui nous donnent l’information la plus intéressante.
Si le tableau de bord raconte que tout va bien mais que le terrain raconte autre chose, la bonne question n’est peut-être pas :
« Laquelle de ces deux informations est correcte ? »
Mais :
« Pourquoi ces deux informations peuvent-elles être vraies en même temps ? »
Chez Wells Fargo, le cross-sell pouvait progresser et la relation client se dégrader.
Il n’y avait pas nécessairement contradiction dans les données.
Il y avait contradiction entre ce que l’indicateur mesurait réellement et ce que l’organisation croyait qu’il représentait.
Et c’est une nuance énorme.
Je ne peux résister à l’envie de vous citer une anecdote personnelle : certains collaborateurs d’une grande entreprise auprès desquels je recueillais les besoins appelaient ces KPI des « indicateurs pastèques ». Verts à l’extérieur, rouges à l’intérieur. A l’époque, cela me faisait sourire car je n’avais pas le recul analytique que j’ai à présent. Donc si vous aussi, vous constatez des indicateurs pastèques, lisez la suite.
6. Votre tableau de bord peut être vert pendant que votre besoin devient rouge
Wells Fargo est évidemment un cas extrême.
Dans la plupart des entreprises, un KPI mal conçu ne conduira pas à l’ouverture de millions de comptes bancaires non autorisés ni à des milliards de dollars de sanctions.
Mais le mécanisme qui se trouve derrière cette affaire est, lui, beaucoup plus banal.
Nous partons d’un besoin.
Nous définissons un résultat souhaité.
Comme ce résultat est parfois difficile à observer directement, nous cherchons quelque chose de mesurable qui puisse nous indiquer si nous progressons.
Puis nous commençons à piloter avec cette mesure.
Et à force de regarder le chiffre, il peut arriver que nous oubliions pourquoi nous avions commencé à le mesurer.
C’est pour cette raison que je pense qu’un KPI mérite d’être analysé avec la même rigueur qu’une exigence.
Pas seulement :
- Est-il mesurable ?
- Dispose-t-on de la donnée ?
- Quelle formule faut-il utiliser ?
- Quelle est la valeur cible ?
Mais aussi :
Qu’essayons-nous réellement de mesurer ?
Dans quelles situations cet indicateur pourrait-il progresser sans que le résultat recherché progresse avec lui ?
Et surtout :
Si quelqu’un voulait maximiser ce chiffre sans créer la valeur recherchée, comment pourrait-il s’y prendre ?
Cette dernière question peut sembler un peu provocatrice, elle est pourtant extrêmement utile.
Parce qu’elle oblige à regarder un KPI non plus seulement comme un instrument de mesure, mais comme une composante du système dans lequel des êtres humains vont agir.
Et les êtres humains s’adaptent.
Ils apprennent ce qui est valorisé. Ce qui est surveillé. Ce qui déclenche une prime. Ce qui provoque une remarque de leur manager. Ce qui fait passer leur équipe du rouge au vert dans le prochain comité.
C’est aussi pour cela que la Business Analyse ne peut pas, à mon sens, se limiter à recueillir des besoins et à les transformer proprement en exigences, processus ou fonctionnalités.
Nous devons parfois challenger la manière même dont l’organisation a décidé qu’elle reconnaîtrait la réussite.
Le scandale Wells Fargo nous montre ce qui peut se produire lorsque la distance devient immense entre le besoin initial et le chiffre censé le représenter.
Mais nous n’avons pas besoin d’attendre un scandale pour nous poser la question.
La prochaine fois qu’un KPI apparaît dans une spécification, un tableau de bord ou une règle métier, essayez simplement de remonter la chaîne :
- Quel était le besoin ?
- Quel résultat cherchons-nous ?
- Pourquoi cet indicateur est-il censé nous dire que nous l’avons atteint ?
Puis faites le chemin inverse.
- Qu’est-ce que quelqu’un pourrait faire pour améliorer l’indicateur sans améliorer le résultat ?
C’est souvent dans l’écart entre ces deux chemins que l’on découvre les KPI les plus dangereux.
Parce qu’un indicateur peut être parfaitement au vert… pendant que le besoin qu’il était censé servir est déjà passé au rouge.
Pour aller plus loin
Cette histoire parle de KPI, mais elle touche à une question beaucoup plus large : la qualité des informations sur lesquelles nous prenons nos décisions.
Un indicateur peut déformer la réalité. Mais une réunion aussi.
Parce que ce qui est exprimé autour d’une table dépend des contraintes de chacun, de ses intérêts, de ce qu’il sait… et parfois de ce qu’il estime pouvoir dire devant les autres.
C’est justement le sujet de ma dernière vidéo.
J’y raconte une situation réelle vécue sur un projet où, au départ, je pensais être face à un simple désaccord entre parties prenantes.
Le véritable problème était ailleurs.
Et chercher trop vite à mettre tout le monde d’accord nous aurait probablement empêchés de le voir.
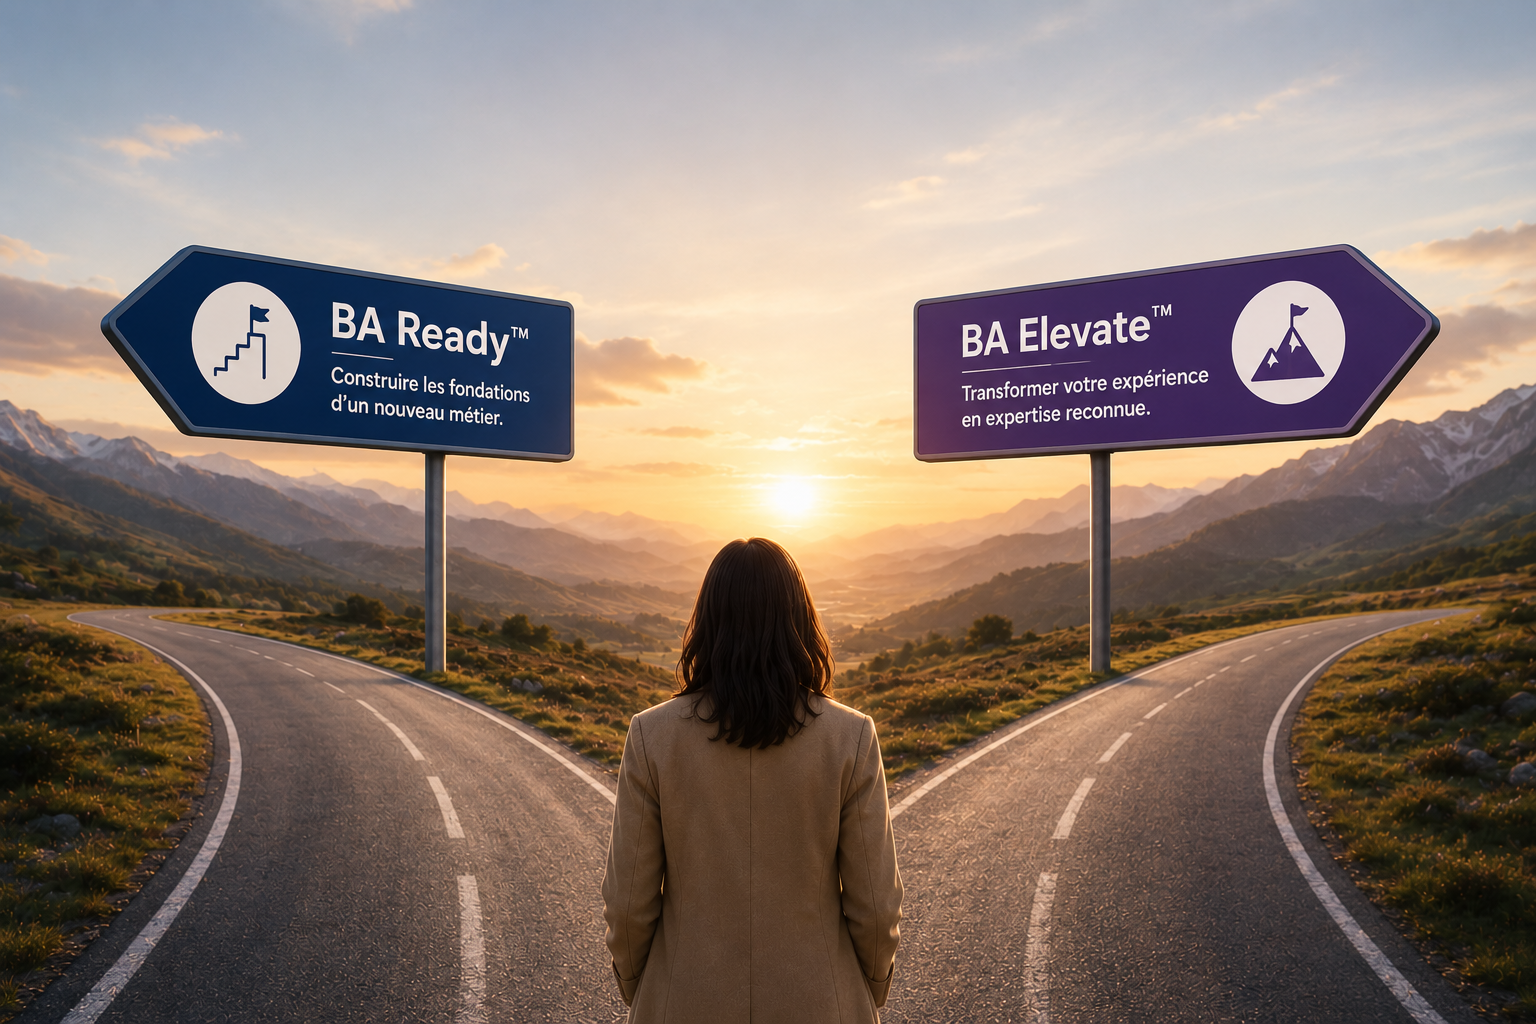
Vous souhaitez aller plus loin dans la structuration de votre pratique ? Découvrez également les parcours BA Ready™ et BA Elevate™ et leurs différences.
Et si vous souhaitez continuer à structurer votre pratique de la Business Analyse, vous pouvez également vous inscrire à la newsletter Best Of Business Analyst.
J’y partage régulièrement mes retours d’expérience, mes analyses du métier, des ressources pratiques et mes prochains contenus et événements autour de la Business Analyse.