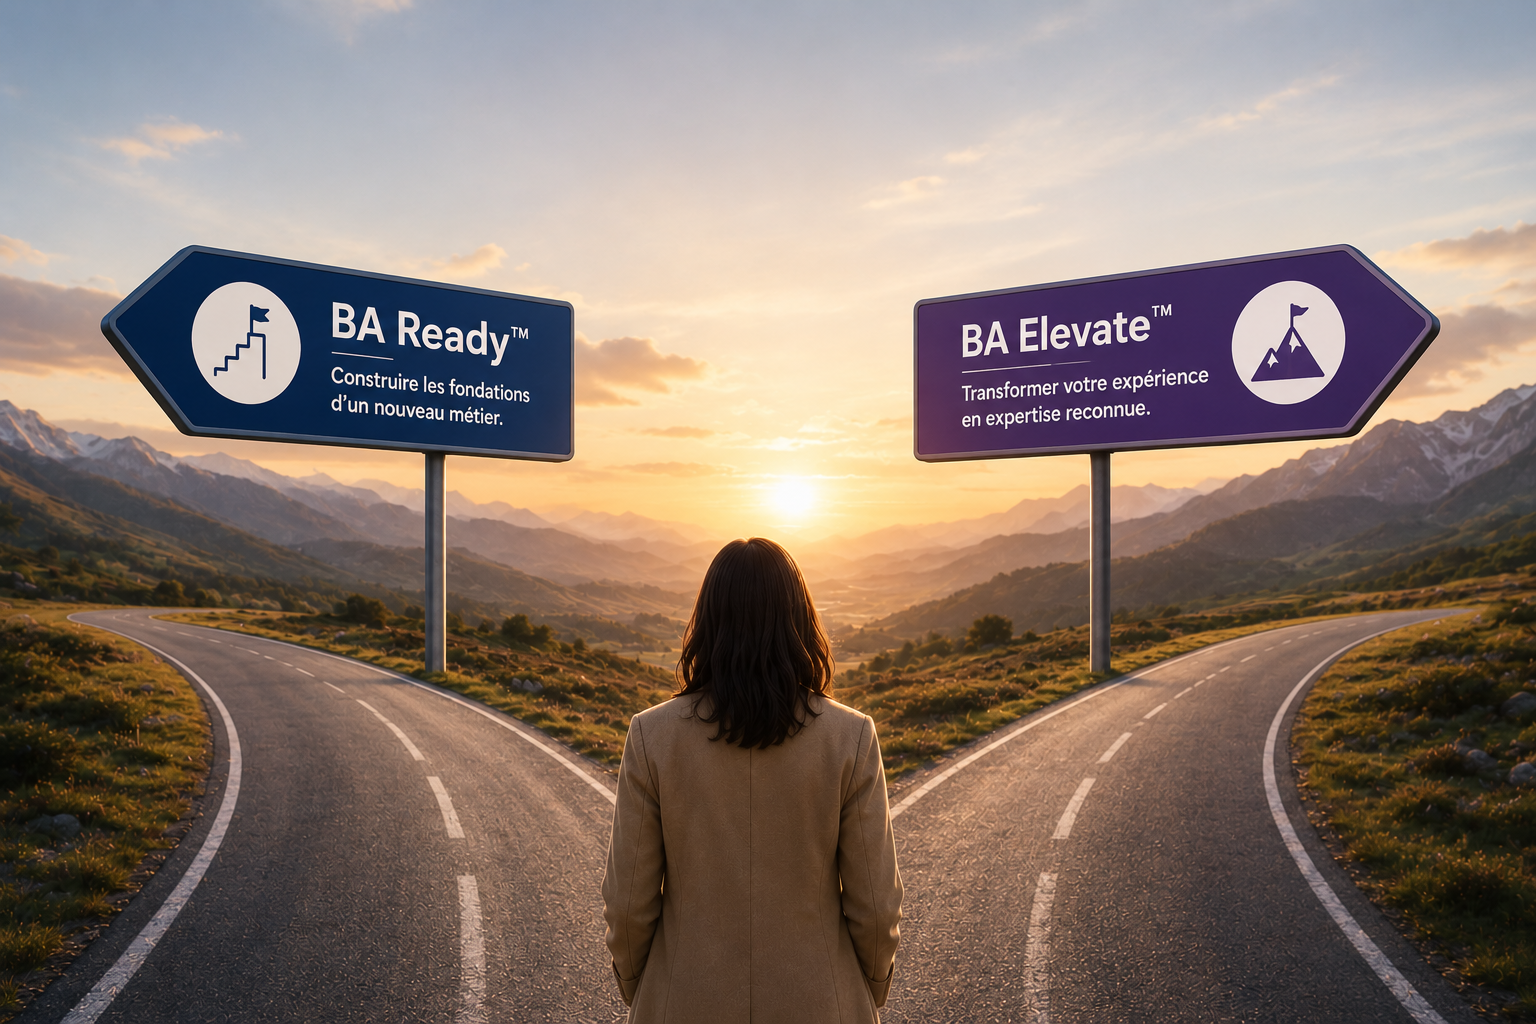
Et si le problème n’était pas que les banques suppriment des emplois, mais qu’elles n’ont progressivement plus besoin des mêmes ?
Les agences ferment, les parcours clients se digitalisent, l’IA entre dans les processus et une partie des opérations autrefois réalisées par des collaborateurs est désormais automatisée. Pourtant, les banques françaises continuent de recruter — y compris dans les métiers technologiques et de transformation.
Pour un conseiller bancaire, un chargé d’affaires ou un professionnel du back-office qui s’interroge sur la suite de sa carrière, cette mutation ouvre une question intéressante : faut-il quitter la banque… ou déplacer son expertise vers les métiers qui transforment désormais la banque ?
Parmi eux, le Business Analyst occupe une position particulière. À l’interface du métier et de l’IT, il pourrait sembler très éloigné du conseiller bancaire. À y regarder de plus près, la distance est moins grande qu’on ne l’imagine.
La banque détruit-elle vraiment ses emplois ?
Quand on parle de l’avenir de l’emploi dans la banque, les mêmes images reviennent en boucle: des agences qui ferment, des clients qui réalisent seuls leurs opérations depuis une application, des processus de plus en plus automatisés et, désormais, l’intelligence artificielle qui s’invite jusque dans les métiers du secteur.
Il serait tentant d’en conclure que la banque est simplement en train de supprimer des emplois.
Les chiffres que j’ai recueillis racontent une histoire plus nuancée.
En 2025, les banques françaises employaient encore 368 800 personnes et ont réalisé 34 400 recrutements. Les effectifs ont certes diminué de 0,7 % sur un an, mais le secteur continue donc à embaucher à un niveau important. Et surtout, la nature de ces recrutements évolue : les métiers technologiques représentaient 15,9 % des embauches en 2025, soit trois points de plus en seulement un an. Les fonctions liées aux risques et à la conformité représentaient quant à elles 8,8 % des recrutements.
Cela ne signifie pas que les métiers historiques disparaissent : plus de la moitié des recrutements en CDI concernent encore la relation client. Mais derrière une relative stabilité des grands volumes se produit une transformation beaucoup plus profonde : les banques n’ont progressivement plus besoin des mêmes compétences, aux mêmes endroits et pour accomplir les mêmes tâches.
Car digitaliser la banque ne consiste pas simplement à remplacer un conseiller par une application.
Lorsqu’une banque dématérialise un parcours de crédit, automatise certains contrôles, modifie son processus KYC, déploie un nouvel outil auprès de ses conseillers ou introduit de l’intelligence artificielle dans un processus métier, quelqu’un doit encore comprendre ce qui se passe réellement sur le terrain : quelles informations sont nécessaires, quelles règles doivent être respectées, quelles exceptions existent, où se situent les irritants, ce qui peut être automatisé — et ce qui ne devrait surtout pas l’être.
Autrement dit, moins d’intervention humaine dans certaines opérations ne signifie pas moins de travail autour de leur conception et de leur transformation.
Et c’est précisément à cet endroit que l’on retrouve un métier encore relativement méconnu de nombreux professionnels de la banque : le Business Analyst.
Le Business Analyst : au point de rencontre entre la banque et la technologie
Prenons un exemple très concret : une banque décide de revoir son parcours de crédit immobilier.
Sur le papier, l’objectif peut sembler simple : permettre au client de transmettre plus facilement ses justificatifs, réduire le nombre de dossiers incomplets et donner au conseiller une meilleure visibilité sur l’avancement de la demande.
Mais avant qu’une équipe informatique puisse développer quoi que ce soit, il faut comprendre comment le processus fonctionne réellement.
Que fait le client ? Que vérifie le conseiller ? À quel moment intervient le service crédit ? Quelles pièces sont obligatoires selon la situation ? Que se passe-t-il lorsqu’un document manque ou arrive à expiration ? Quelles règles relèvent du risque ou de la conformité ? Quelles informations doivent circuler entre les différents systèmes ?
C’est précisément dans cet espace que travaille le Business Analyst.
Son rôle n’est pas de développer l’application à la place des équipes IT. Il consiste à comprendre et analyser les besoins, étudier l’existant, faire dialoguer les différentes parties prenantes, puis traduire cette réalité métier en éléments suffisamment précis pour permettre la conception d’une solution. Il intervient ensuite tout au long du projet, notamment pour clarifier les besoins, accompagner les développements et vérifier, par les tests, que la solution livrée répond effectivement au problème de départ.
Ce n’est pas une définition théorique : la Société Générale décrit elle-même le Business Analyst comme un professionnel chargé de comprendre le besoin, de le spécifier pour les équipes techniques, d’accompagner le développement puis de participer aux tests avant la mise en production. Chez BPCE, une offre actuelle mentionne de la même manière le recueil du besoin auprès des métiers, l’analyse d’impact, les spécifications, la stratégie de tests, le suivi des développements et la validation du résultat.
Et surtout, le Business Analyst bancaire ne travaille pas sur un seul type de sujet.
La photographie du marché réalisée pour cette analyse faisait apparaître, pour la seule journée du 9 septembre 2026, 167 offres pour la recherche « Business Analyst Banque/Assurance » sur l’Apec. Les postes observés concernaient aussi bien le crédit et le refinancement que les paiements, la fraude, le risque, les parcours digitaux, la conformité, la data ou encore la finance de marché.
On retrouve cette diversité dans les recrutements actuels : BPCE recherche par exemple des Business Analysts sur des problématiques de risque de crédit et de contrepartie, mais aussi sur les marchés financiers, la data ou encore le crédit à la consommation.
Voilà ce qui rend ce métier particulièrement intéressant lorsqu’on vient déjà de la banque : la technologie change, les projets changent, mais la connaissance du fonctionnement réel de la banque conserve une valeur considérable.
Et c’est là que la reconversion devient moins improbable qu’elle n’en a l’air. Car lorsqu’on regarde précisément ce que fait déjà un conseiller bancaire au quotidien, une partie des compétences nécessaires au Business Analyst est parfois déjà là — simplement, personne ne les appelle encore ainsi.
Le paradoxe du conseiller bancaire : il exerce déjà certaines compétences proches de la Business Analyse
C’est probablement là que la reconversion devient la plus intéressante.
Prenons à nouveau une situation très banale en agence. Un client souhaite financer un projet. Le conseiller ne se contente pas de lui présenter un produit : il cherche à comprendre sa situation et son besoin réel, collecte des informations, vérifie leur cohérence, analyse sa capacité financière, identifie les risques, applique des règles réglementaires, traite parfois des cas particuliers, sollicite d’autres interlocuteurs de la banque et synthétise finalement les éléments nécessaires à une décision.
Autrement dit, il passe déjà une partie de son temps à écouter, questionner, analyser, clarifier, vérifier des règles et faire circuler de l’information entre plusieurs acteurs.
Ce constat n’est pas une manière simplifiée de présenter la reconversion. L’Observatoire des métiers de la banque attribue au conseiller clientèle particuliers la détection des besoins, l’analyse des demandes de crédit et de leurs risques, le suivi des évolutions réglementaires, mais également des capacités d’écoute, de synthèse et d’analyse. Pour la clientèle professionnelle, s’ajoutent notamment la vérification des informations comptables et financières, l’instruction des demandes de crédit, la négociation des garanties et le travail en équipe.
L’Apec va dans le même sens : elle mentionne parmi les activités du conseiller bancaire la collecte d’informations, l’analyse de la situation financière, l’identification des besoins, le traitement des anomalies, la gestion des risques et des garanties, le reporting, ainsi que l’organisation et le suivi de projet parmi les compétences attendues.
Bien sûr, cela ne signifie pas qu’un conseiller bancaire exerce déjà le métier de Business Analyst sans le savoir. J’ai souvent, par le passé, présenté la BA sous cet angle. Mais ce n’est plus valable en 2026. Pour autant, cela ne signifie pas non plus qu’il part d’une page blanche.
Il suffit d’ailleurs de mettre les deux raisonnements côte à côte.
Le conseiller part d’un client et de son besoin, collecte des informations, applique des règles, identifie des risques et des exceptions, échange avec différents services et contribue à aboutir à une décision.
Le Business Analyst part d’une partie prenante et d’un besoin métier, analyse le fonctionnement existant, identifie règles, irritants et exceptions, confronte les points de vue de différents acteurs, formalise ce qui est attendu d’une future solution et contribue ensuite à vérifier que cette solution répond bien au besoin initial.
Les objets et le contexte changent. Certains mécanismes intellectuels, beaucoup moins.
C’est même l’un des avantages potentiels d’un professionnel venant de la banque face à un candidat qui découvrirait simultanément le métier de Business Analyst et le fonctionnement du secteur bancaire. Il connaît déjà ce qui est souvent le plus long à acquérir : le vocabulaire, les produits, les contraintes réglementaires, les acteurs, les situations atypiques et surtout la différence entre le processus théorique et ce qui se passe réellement lorsqu’un dossier arrive entre les mains d’un conseiller.
La reconversion peut alors se lire autrement.
Le conseiller bancaire qui devient Business Analyst ne quitte pas nécessairement son univers professionnel. Il change de place dans cet univers.
Hier, il utilisait un parcours de crédit, appliquait ses règles et subissait éventuellement les limites des outils mis à sa disposition. Demain, il peut participer aux projets qui vont redessiner ce parcours, formaliser ces règles et faire évoluer ces mêmes outils.
Mais cette proximité entre les deux métiers comporte aussi un risque : croire que connaître parfaitement la banque suffit pour devenir Business Analyst.
Et c’est précisément là que commence la véritable reconversion.
Mais connaître la banque ne fait pas de vous un Business Analyst
C’est ici qu’il faut éviter un raccourci un peu trop séduisant (qui, entre parenthèse, était une réalité du marché quand j’ai débuté. Mais les temps ont changé).
Parce qu’un conseiller bancaire sait analyser un besoin client, manipuler des règles complexes et comprendre un processus de crédit, il possède effectivement un capital très utile pour une reconversion. Mais cela ne signifie pas qu’il sait déjà exercer le métier de Business Analyst en systèmes d’information.
Prenons un irritant qu’il connaît bien : les dossiers de crédit arrivent régulièrement incomplets et génèrent des allers-retours avec les clients.
Un professionnel expérimenté de la banque saura probablement expliquer pourquoi cela se produit, quelles pièces posent problème et quelles conséquences cela entraîne pour le conseiller et le client. Le Business Analyst doit aller un cran plus loin : analyser le processus existant, confronter le point de vue du conseiller à celui du crédit, du risque ou de la conformité, identifier les règles et les exceptions, puis traduire cette analyse en exigences logicielles suffisamment précises pour qu’une équipe puisse concevoir une évolution du système.
Et surtout, il doit pouvoir vérifier que la solution finalement développée répond bien au besoin initial.
C’est cette chaîne complète qui apparaît dans les postes de Business Analyst proposés par les banques : recueil et analyse du besoin, spécifications fonctionnelles, collaboration avec les équipes techniques, participation aux méthodes Agile, définition des tests, recette et accompagnement jusqu’au déploiement. La Société Générale décrit par exemple un cycle allant de la compréhension du besoin jusqu’aux tests et à la mise en production ; chez BPCE, les offres font également apparaître Jira, Confluence, SQL sur certains postes et la maîtrise des méthodes Agile.
C’est généralement là que se situe le véritable écart de compétences pour un professionnel de la banque qui n’a jamais travaillé sur un projet IT.
Il peut connaître parfaitement le crédit sans savoir cartographier un processus AS-IS et concevoir son TO-BE. Il peut avoir recueilli les besoins de centaines de clients sans avoir jamais conduit un atelier de recueil des exigences. Il peut connaître une règle métier sans savoir la formaliser pour qu’elle soit comprise sans ambiguïté par une équipe de développement. Il peut enfin avoir testé quotidiennement, au sens courant du terme, les limites d’un outil bancaire sans avoir jamais construit une stratégie de recette ou des critères d’acceptation.
Et ce sont précisément ces compétences qu’il devra acquérir.
Il ne s’agit donc ni de repartir de zéro, ni de rebaptiser artificiellement quinze années d’expérience bancaire en « expérience de Business Analyst ».
L’expérience bancaire constitue le capital de départ. La Business Analyse est le nouveau métier à apprendre.
Cette distinction est importante pour construire une reconversion réaliste. Elle permet aussi d’éviter une erreur fréquente : vouloir devenir d’abord un BA parfaitement généraliste, comme si toute l’expérience accumulée auparavant devait être mise entre parenthèses.
Car pour décrocher une première opportunité, le chemin le plus court se trouve parfois précisément dans le domaine que l’on connaît déjà.
Toutes les reconversions vers la Business Analysis bancaire ne se valent pas
Une fois ce constat posé, une autre question se présente : vers quels postes de Business Analyst candidater lorsqu’on vient de la banque ?
La tentation peut être de chercher immédiatement à devenir un « BA généraliste », capable de travailler indifféremment dans la banque, l’assurance, l’industrie ou le retail. Mais pour décrocher une première expérience de nos jours, ce n’est pas forcément la stratégie la plus efficace avec un CV déjà très spécialisé.
Car tous les professionnels de la banque n’arrivent pas avec le même bagage métier.
Un conseiller clientèle particuliers, par exemple, connaît déjà les parcours de souscription, les produits d’épargne et de financement, le crédit immobilier, les problématiques de risque, mais aussi les contraintes rencontrées quotidiennement par les clients et les conseillers. L’Observatoire des métiers de la banque cite d’ailleurs parmi ses missions la détection des besoins, le conseil en financement, l’analyse des demandes de crédit et l’évaluation des risques. Pour une première expérience BA, des projets autour du crédit immobilier, du parcours client, du CRM conseiller ou de l’onboarding/KYC peuvent donc constituer des terrains particulièrement cohérents.
Le raisonnement est encore plus évident pour un conseiller professionnel ou chargé d’affaires. Il travaille déjà sur l’analyse d’informations comptables et financières, l’instruction des demandes de crédit, l’évaluation des risques, les garanties ou encore les contraintes réglementaires. Son expertise peut devenir un véritable avantage sur des projets liés au financement professionnel, au risque crédit ou aux parcours de la banque des entreprises.
Même logique pour un professionnel ayant évolué dans les risques : sa connaissance des procédures, des indicateurs, de la réglementation et des outils bancaires peut être particulièrement précieuse sur des projets SI liés au risque de crédit, à la qualité des données ou à l’évolution des systèmes de contrôle.
Ce principe peut finalement s’appliquer à de nombreux métiers de la banque : opérations, conformité, paiements, back-office, finance de marché… À chaque fois, la question est moins « Comment effacer mon ancien métier pour devenir BA ? » que « Sur quels projets mon expérience me donne-t-elle déjà une longueur d’avance ? »
C’est d’autant plus pertinent que le marché du Business Analyse bancaire est lui-même très spécialisé. Les offres observées dans ma recherche couvrent aussi bien le crédit et le refinancement que les paiements et la monétique, la fraude, les risques, les parcours digitaux, l’ALM ou la finance de marché.
Pour une première transition, votre ancien métier peut donc constituer votre premier avantage concurrentiel.
Un ancien conseiller bancaire n’a probablement pas intérêt à se mettre immédiatement en concurrence avec tous les Business Analysts juniors sur tous les secteurs. Il peut commencer là où il possède quelque chose que beaucoup d’entre eux n’ont pas encore : plusieurs années de compréhension concrète d’un domaine bancaire.
Puis, avec les premières expériences projet, ce qui faisait initialement sa spécialisation peut cesser d’être une frontière. Les méthodes de Business Analyse acquises deviennent progressivement transférables à d’autres processus, puis à d’autres domaines.
La bonne stratégie n’est donc pas nécessairement de tourner le dos à son ancienne carrière. Elle peut consister à s’en servir comme point d’entrée vers la nouvelle.
Alors, le Business Analyst est-il vraiment une voie de reconversion ?
Oui, mais à une condition : ne pas confondre expertise bancaire et expérience de Business Analyst.
C’est probablement le principal enjeu pour un recruteur face à un ancien conseiller bancaire. Il peut facilement comprendre que le candidat connaît le crédit, les parcours clients ou les contraintes réglementaires. Ce qu’il doit encore pouvoir vérifier, c’est sa capacité à intervenir sur un projet SI : analyser un processus, recueillir et formaliser des besoins, gérer des exigences, travailler avec des équipes techniques et participer à la validation d’une solution.
C’est là que la formation et la pratique deviennent essentielles. Des cas d’étude menés de bout en bout peuvent notamment permettre de rendre ces nouvelles compétences visibles. Un portfolio peut également servir de preuve complémentaire — particulièrement lorsqu’on ne possède pas encore le titre « Business Analyst » sur son CV — sans pour autant remplacer une véritable maîtrise du métier. L’IIBA recommande d’ailleurs aux personnes qui construisent leur première expérience BA de travailler sur des projets et case studies permettant de matérialiser leurs compétences.
Finalement, la transformation du secteur bancaire invite peut-être à regarder la reconversion autrement.
Après dix ou quinze ans dans la banque, la bonne question n’est pas forcément :
« Comment repartir de zéro pour changer de métier ? »
Mais plutôt :
« Comment déplacer ce que je sais déjà vers les métiers qui sont aujourd’hui en train de transformer la banque ? »
Le Business Analyse peut être l’une de ces voies. À condition de considérer son expérience bancaire non comme une expérience à effacer, ni comme la preuve que l’on est déjà BA, mais comme un capital métier sur lequel construire une nouvelle expertise professionnelle.
Vous travaillez dans la banque et envisagez une reconversion vers la Business Analyse ? Vous pouvez réserver un échange personnalisé avec nous pour évaluer votre projet, identifier vos compétences transférables et les compétences qu’il vous reste réellement à acquérir.